
単発バイトは勤務先にバレるのか|給与の記録と申告のしかた

本記事には広告が含まれます。リンク経由でお申し込みがあった場合、当サイトが広告主から報酬を受け取ることがあります。
Amazonのアソシエイトとして、@SOHOは適格販売により収入を得ています。
この記事のポイント
- ✓単発バイトがバレるのかを
- ✓給与の記録がどこを通って勤務先に届くのかという仕組みから整理します
- ✓確定申告が必要になる境目
単発バイトがバレるのかどうかを調べている段階なら、まず落ち着いて仕組みから見てほしい。この疑問は「運が悪ければ見つかる」という確率の話ではなく、給与の記録がどの役所を通ってどこへ届くのかという、決まった経路の話である。経路が分かれば、どこで伝わるのか、どこは伝わらないのかがはっきりする。
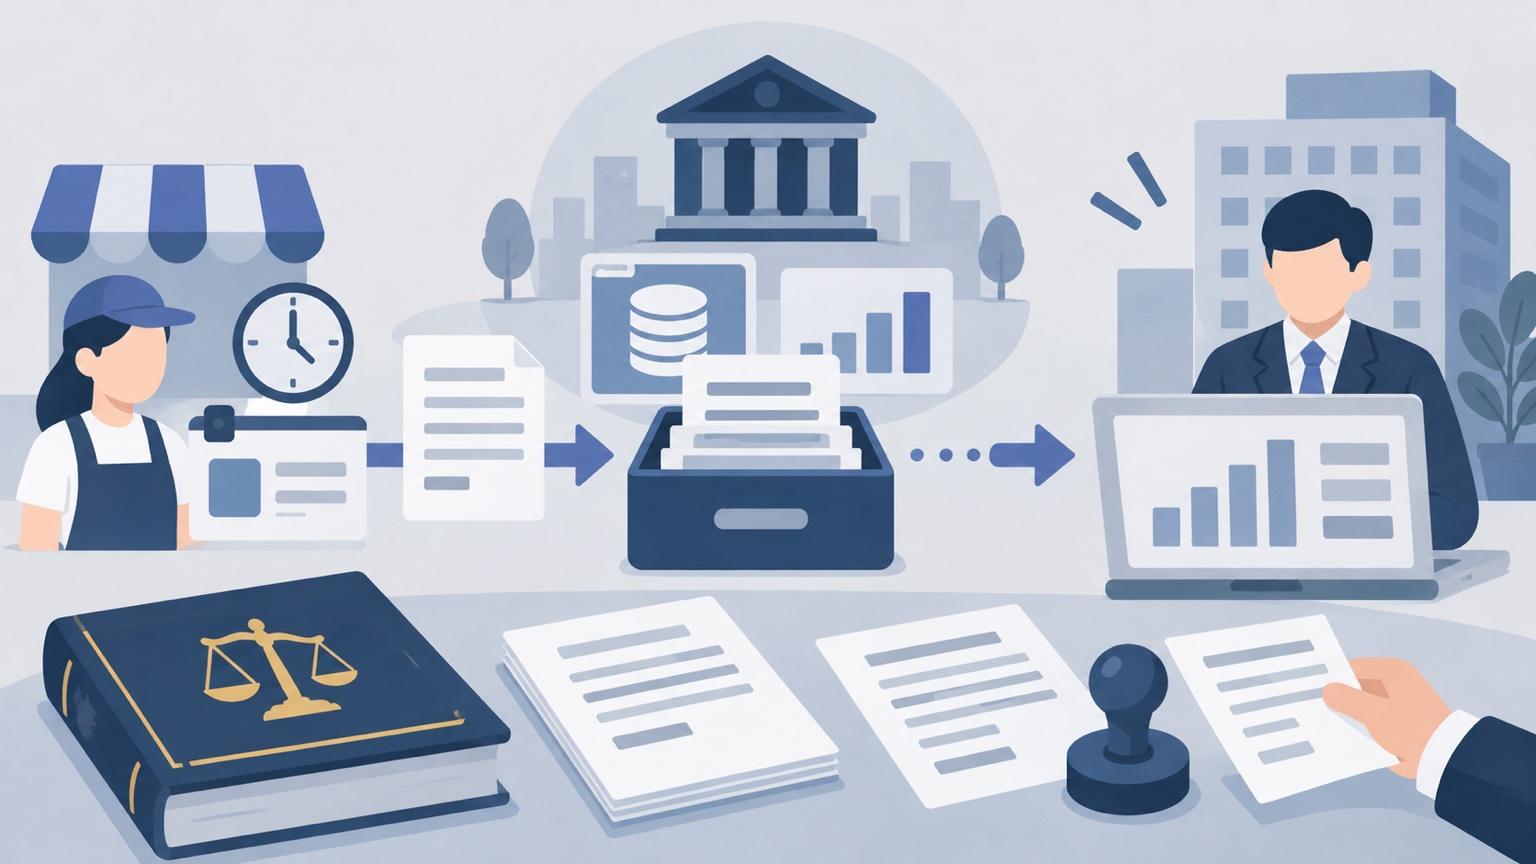
結論を先に書く。単発バイトの収入が給与として支払われた場合、その記録は勤務先ではなく住んでいる市区町村へ届く。そして市区町村は、住民税を毎月の給与から引く仕組み(特別徴収)を通じて、本業の会社へ税額を通知する。この通知の金額が変わることが、勤務先が気づく代表的なきっかけになる。一方で、勤務先が「どこで何をしたか」を直接知る経路は用意されていない。
この記事では、給与の記録がどこを通るのか、源泉徴収の欄がどう変わるのか、確定申告が必要になる境目はどこかを、国税庁とハローワークの記載で確認しながら順に整理する。そのうえで、就業規則の側の扱いと、伝わっても困らない状態をつくる手順まで書く。数字は令和8年分の制度にそろえている。
単発の仕事が広がった背景と、伝わる経路を先に押さえる
数時間から1日単位で働く仕事が一般化したのは、ここ数年の変化である。飲食や物流の繁忙期、イベントの設営、倉庫の仕分けといった仕事が、面接なしでアプリから申し込める形になった。会社員が休日に1日だけ働くという選択が、以前よりずっと取りやすくなっている。
同時に、税と社会保険の手続きは何ひとつ簡略化されていない。1日だけの勤務でも、支払う側には給与を支払ったという記録を残す義務がある。ここがずれていることが、不安の正体である。申し込みの手軽さと、記録の厳密さの落差が大きい。
伝わりうる経路は、実際には次の3つに限られる。1つ目が住民税の通知、2つ目が社会保険の加入手続き、3つ目が人づての話や勤務中に見られることである。逆に言えば、税務署から会社へ副業の内容が知らされることはない。国税庁が会社に対して従業員個人の他の収入を通知する仕組みは存在しない。
3つの経路のうち、制度として必ず動くのは1つ目だけである。2つ目は勤務時間や雇用期間が一定の条件に達したときにだけ発生する。3つ目は制度ではなく偶然の話だが、現実には最も件数が多い。順に見ていく。
給与の記録は市区町村へ届き、そこから勤務先へ税額が通知される
給与を支払った側は、翌年の1月31日までに、支払った相手が住んでいる市区町村へ「給与支払報告書」を提出する。これは源泉徴収票と同じ内容を、市区町村向けに出すものである。1日だけの勤務でも、支払額に応じて提出の対象になる。提出を省略できるのは、年の中途で退職した人に支払った額が30万円以下の場合だけである。
市区町村はこの報告書を集めて、その人の住民税を計算する。ここで大事なのは、市区町村が複数の会社から届いた報告書を1人の住民の情報として合算するという点である。本業の会社から1通、単発の勤務先から1通届いていれば、合計額をもとに住民税が決まる。
計算が終わると、市区町村は住民税を毎月の給与から差し引くよう、本業の会社へ通知する。この方式が特別徴収である。会社は通知された金額を毎月の給与から引いて納める。つまり会社の経理担当者の手元には、市区町村が計算した年間の住民税額が届く。
ここが分かれ目になる。会社が把握するのは「住民税の金額」であり、「どこで何をして得た収入か」ではない。ただし、給与の額から想定される住民税より通知額が大きければ、他に収入があることは推測できる。経理担当者が全員分を一件ずつ照合しているかどうかは会社によるが、仕組みとしては見える状態になっている。
副業の所得を自分で納める方式(普通徴収)に切り替える選択肢が語られることがあるが、給与として支払われた分については切り替えが認められない自治体が多い。地方税法は給与所得に係る住民税を特別徴収によって徴収することを原則としており、給与の分だけを抜き出して普通徴収にする扱いは例外にあたる。住んでいる市区町村の課税課に確認するのが確実である。
源泉徴収の欄が変わる。甲欄・乙欄・丙欄の違い
単発の勤務で「税金が多く引かれた」と感じる人が多い。これは損をしているわけではなく、使う税額表の欄が違うためである。国税庁は税額表の使い分けを次のように示している。
上記の(1)から(3)に掲げる給与のうち、「給与所得者の扶養控除等申告書」を提出している人に支払う給与については「甲欄」を、その他の人に支払う給与については「乙欄」を、(4)の日雇賃金については「丙欄」を使って税額を求めます。 日雇賃金とは、日々雇い入れられる人の労働した日または時間によって算定される給与等で、労働した日ごとに支払を受ける(その労働した日以外の日において支払われるものも含みます。)ものをいいます。 出典: nta.go.jp
扶養控除等申告書は、1か所にしか出せない。本業の会社に出しているため、単発の勤務先では出せない。その結果、単発の勤務先は乙欄か丙欄を使うことになる。乙欄は税率が高めに設定されており、引かれる額が本業より大きく見える。
丙欄は日雇いの賃金に使う欄で、あらかじめ雇用契約の期間が2か月以内と決められている場合にも使える。丙欄には一定額まで税額がゼロになる範囲があり、1日あたりの支払額が小さいと所得税が引かれないことがある。ここで「税金が引かれていないから記録も残らない」と考える人がいるが、これは別の話である。所得税が引かれるかどうかと、給与支払報告書が出るかどうかは、まったく別の手続きである。
年末調整も同じ考え方になる。年末調整は扶養控除等申告書を出した1か所でしか行われない。単発の勤務先の分は年末調整されないまま残る。この残った分をどう扱うかが、次の確定申告の話につながる。
書類の書き方や提出の順番でつまずく人は多い。事務手続きの基本を体系的に押さえたい場合は、ビジネス文書検定の出題範囲が実務の型をなぞる教材として使える。社外文書の形式や数字の扱いを扱う検定で、経理や総務のやりとりを読み解く助けになる。
確定申告が必要になる境目は「20万円」だけで決まらない
副業の話で必ず出てくる「20万円」には、正確な条件がある。国税庁の記載を見る。
3 給与を2か所以上から受けていて、かつ、給与の全部が源泉徴収の対象となる場合において、年末調整されなかった給与の収入金額と、各種の所得金額(給与所得、退職所得を除く。)との合計額が20万円を超える人 出典: nta.go.jp
読み取るべき点が3つある。1つ目は、判定の対象が「年末調整されなかった給与の収入金額」であること。給与の場合は経費を引く前の収入金額そのままで数える。2つ目は、他の所得(業務委託の報酬など)がある場合は合算して判定すること。3つ目は、この20万円は所得税の確定申告についての基準であり、住民税には同じ基準がないことである。
3つ目は見落とされやすい。所得税の申告が不要でも、住民税は収入があった分だけ課税される。ただし、給与として支払われていれば給与支払報告書が市区町村へ届くため、自分で住民税の申告をしなくても計算は行われる。給与以外の形で受け取った報酬については、市区町村へ自分で申告する必要がある。
国税庁は同じページで、給与の収入金額の合計から所得控除の合計(雑損控除、医療費控除、寄附金控除、基礎控除を除く)を差し引いた金額が150万円以下で、かつ他の所得の合計が20万円以下の人は申告が不要とも示している。細かい条件があるため、境目に近いときは税務署か税理士に確認するのが確実である。
なお、令和8年分から控除の金額が変わっている。給与所得控除の最低保障額は74万円で、収入220万円まではこの金額が使われる。基礎控除は合計所得132万円以下の人で104万円になる。この組み合わせにより、本人に所得税が出はじめるのは給与178万円からになった。以前よく語られた「103万円」「160万円」という数字は令和8年分の制度と合わない。
副業の所得区分や経費の考え方は、扱う仕事の種類で変わる。会計の実務に近い分野で副業を考えている人向けの整理は会計士の副業ガイド|監査法人勤務でもできる高収入の稼ぎ方【2026年版】にまとめてある。資格職が本業と両立するときの手続きの順番が参考になる。
現金払い、口座を分ける、名前を伏せる。この3つが通じない理由
検索で見かける対策には、仕組みの上で成り立たないものが混ざっている。よくある3つを順に見る。
1つ目、現金で受け取れば記録が残らないという考え方。支払う側は、支払方法にかかわらず給与を経費として計上する。経費として計上するには誰にいくら払ったかの記録が必要で、その記録がそのまま源泉徴収票と給与支払報告書になる。現金払いは支払う側の帳簿を消す手段にはならない。
2つ目、振込先の口座を本業と別にすれば分からないという考え方。市区町村が住民を特定する手がかりは、氏名と住所と生年月日であり、口座番号ではない。口座を分けても、報告書は同じ人の情報として集まる。
3つ目、年間20万円を超えなければ何も起きないという考え方。前の節で見たとおり、20万円は所得税の申告義務の基準であって、給与支払報告書の提出をなくす基準ではない。住民税の計算はそれとは別に進む。
意図的に収入を隠す行為は、税の側では申告漏れや無申告として扱われる。後から指摘されると、本来の税額に加えて加算税や延滞税がかかる。勤務先に知られたくないという動機で始めたことが、結果としてより広い範囲に知られる形になりやすい。
報酬が支払われないという別のトラブルに巻き込まれたときの手順は未払い報酬を回収する!弁護士の着手金・成功報酬と支払督促の流れ【2026年最新】に整理してある。単発の仕事でも支払いが滞る例はあるため、請求の記録を残す習慣は持っておきたい。
社会保険の手続きが動くと、経路は税とは別に生まれる
もう1つの経路が社会保険である。短時間で働く人の厚生年金保険と健康保険への加入は、「週の所定労働時間が20時間以上」「2か月を超える雇用の見込みがある」「学生でない」の3つの条件で判定される。以前は「所定内賃金が月額8.8万円以上」も条件だったが、この賃金の要件は2026年10月に撤廃された。企業規模による段階的な拡大が続いており、従業員36人から50人の企業は2027年10月、21人から35人は2029年10月、11人から20人は2032年10月、10人以下は2035年10月から対象になる。
1日単位の単発勤務は、雇用の見込みが2か月を超えないため、この条件に届かないことが多い。届かなければ加入手続きは発生せず、この経路は動かない。ただし、同じ勤務先で継続的に働くようになると条件に触れる可能性が出てくる。
条件に触れて2か所で加入することになった場合は、自分で手続きが必要になる。どちらの健康保険を使うかを選び、年金事務所へ届け出る。この届出は本人が行うものであり、会社が代わりに判断してくれるわけではない。
雇用保険は扱いが違う。原則として、生計を維持するために必要な主たる賃金を受ける1か所でのみ加入する。2か所で同時に加入することは原則としてできない。例外は65歳以上を対象とした制度だけで、この点は制度の建て付けを理解しておくと混乱しない。
就業規則の側の話。副業禁止の規定はどこまで及ぶか
税の経路と、社内規則の話は分けて考える必要がある。勤務先が知ったとして、何が起きるのかは就業規則の書き方で決まる。
厚生労働省が公開しているモデル就業規則では、副業や兼業について届出制の条文がある。令和7年12月版では第70条にあたる条文で、労働者は勤務時間外において他の会社等の業務に従事することができるとしたうえで、届出を求め、一定の場合に制限できるという構成になっている。制限できる場合として挙げられているのは、労務提供上の支障がある場合、企業秘密が漏えいする場合、会社の名誉や信用を損なう行為がある場合、競業により会社の利益を害する場合である。
つまり、就業規則の標準的な形は「全面禁止」ではなく「届出のうえで、支障がある場合に制限する」ものである。実際の会社の規則がどう書かれているかは、自分で確認する以外にない。就業規則は労働者がいつでも見られるようにしておくことが義務づけられているため、総務に見せてもらう請求はできる。
懲戒の可否も、規則の文言と実際の支障の有無で判断される。1日の単発勤務が本業に影響していなければ、重い処分が正当と認められるとは限らない。ただし個別の判断は事情によって変わるため、争いになりそうなときは労働問題を扱う弁護士か、労働局の相談窓口に確認するのが確実である。ここで断定できるのは制度の枠組みまでである。
規則の運用は、業種によっても差が出る。情報を扱う部署では、競業や情報漏えいの観点から兼業に慎重な会社が多い。関連する知識の全体像はAI・マーケティング・セキュリティのお仕事で扱っている業務範囲を見ると掴みやすい。情報管理の責任がどこまで及ぶ仕事なのかが分かる。
伝わっても困らない状態をつくる手順
隠すことを前提にすると、選べる手段が減り、後から手当てが効かなくなる。順番を変えて、知られても問題にならない状態を先につくるほうが現実的である。手順は4つである。
1つ目、就業規則の該当条文を読む。「副業」「兼業」「二重就職」という語で探す。届出制か許可制か、禁止の範囲がどう書かれているかを確認する。ここが出発点になる。
2つ目、届出や許可が必要なら出す。出しにくいと感じる場合でも、届出をしたという記録があるかどうかで、後の扱いが変わる。口頭でなく書面かメールで残す。
3つ目、本業に影響が出ない範囲に絞る。同業への関与、勤務日の前日深夜、繁忙期の重なりは避ける。制限の根拠として挙げられている「労務提供上の支障」に触れないようにするのが要点になる。
4つ目、収入と経費の記録を残す。日付、勤務先、支払額、交通費を月ごとにまとめておく。確定申告の必要が出たときに、記録があれば30分で終わる作業が、記録がないと領収書探しから始まる。会計ソフトを使うならfreeeやマネーフォワードのような事業者向けのサービスで、口座の明細を取り込む形にしておくと手間が減る。
この4つを済ませてしまえば、住民税の通知で気づかれても、届出済みの範囲内という説明で足りる。不安の総量が大きく下がる。
単発の給与から、業務委託の報酬へ切り替えると何が変わるか
もう1つの道として、雇われて給与を受け取る形ではなく、業務委託で報酬を受け取る形がある。伝わり方と手取りの両方で性質が変わるため、比較しておく価値がある。
給与の場合、給与支払報告書が市区町村へ届き、住民税は特別徴収に合算される。業務委託の報酬は給与ではないため、給与支払報告書の対象にならない。この場合は自分で確定申告か住民税の申告を行い、その所得分の住民税を自分で納める方式を選べる余地がある。自治体によって運用が違うため、課税課に確認する。
税の計算も変わる。業務委託の報酬は、副業として営利を目的に継続的に行っているものであれば、業務に係る雑所得として収入から必要経費を引いて計算する。規模や継続性から事業と認められる場合は事業所得になる。事業所得になれば、帳簿をつけたうえで青色申告の承認を受け、青色申告特別控除を受ける道が開ける。控除額は記帳の方法と提出方法で55万円または65万円になる。
在宅で成果物を納める働き方には、経費が少なくても一定額を経費として認める特例がある。家内労働者等の必要経費の特例で、令和8年分から金額が引き上げられている。
家内労働者等については、必要経費の額が69万円に満たない場合には、最高69万円(令和2年分から令和6年分は55万円、令和7年分は65万円)まで必要経費とすることができる特例があります。 出典: nta.go.jp
この特例は、特定の相手に継続的に役務を提供する人が対象で、給与収入がある場合は給与所得控除との合計で上限が調整される。当てはまるかどうかは働き方の実態で決まるため、税務署で確認してほしい。
発注側と直接契約を結ぶ形になると、契約書の中身が自分を守る道具になる。確認すべき項目はフリーランスを守る「下請法(取適法)」の知識|発注書・契約書の必須項目チェックリストにチェックリストの形で整理してある。業務の範囲、報酬額、支払期日、修正の回数を書面にしておくだけで、揉める確率が大きく下がる。
1年の流れで見る。いつ何が動くのか
時期が分かっていないと、いつまでに何をすればよいのかが判断できない。給与の記録が動く順番を月ごとに追う。
年をまたぐ最初の動きは1月である。前年に給与を支払った側が、翌年1月31日までに市区町村へ給与支払報告書を提出する。同じ時期に、本人の手元には源泉徴収票が届く。単発の勤務先から源泉徴収票が届かない場合は、支払った側に発行を求められる。源泉徴収票の交付は支払者の義務である。
2月16日から3月15日までが所得税の確定申告の期間になる。申告が必要な条件に当たるなら、この期間に手続きする。期限が土曜日や日曜日、祝日にあたる年は翌開庁日にずれる。e-Taxを使えば自宅から提出できるため、税務署の混雑を避けられる。
住民税の計算は、確定申告の内容と給与支払報告書を突き合わせて4月から5月にかけて進む。そして5月から6月に、市区町村から勤務先へ住民税額の通知が届く。勤務先で経理担当者がこの通知を扱うのは、多くの会社で5月の下旬から6月の初めにかけてである。
本人の手元には、6月の給与明細で住民税額が変わった形として現れる。ここで前年と大きく違う金額になっていれば、前年の収入に他の分が乗ったことを自分でも確認できる。言い換えると、単発で働いた年の翌年6月が、最初に数字として表に出る時点になる。
この流れを頭に入れておくと、対応の順番が決まる。働いた年の年末までに就業規則を確認して届出を済ませ、翌年2月から3月に申告を済ませ、6月の明細で金額を確認する。この3つの節目を押さえておけば、後から慌てる場面はほとんどなくなる。
働き方ごとの違いを整理する
同じ「休日に働く」でも、契約の形と勤務の頻度で記録の残り方が変わる。代表的な4つの形を並べる。
| 働き方 | 給与支払報告書 | 社会保険の手続き | 源泉徴収の欄 |
|---|---|---|---|
| 1日単位の単発勤務 | 提出される | 発生しにくい | 丙欄または乙欄 |
| 週1日の継続アルバイト | 提出される | 条件次第で発生 | 乙欄 |
| 単発の業務委託 | 対象外 | 発生しない | 報酬の種類により源泉徴収 |
| 継続の業務委託 | 対象外 | 発生しない | 報酬の種類により源泉徴収 |
表の1行目と2行目は、どちらも給与である。違いは社会保険の側にある。週1日でも所定労働時間が20時間に届き、2か月を超える雇用の見込みがあれば、加入の条件に触れる。この手続きは会社が行うため、書類のやりとりが発生する。
3行目と4行目は給与ではないため、給与支払報告書の経路には乗らない。代わりに自分で申告する義務が生じる。原稿料や講演料などの一部の報酬は支払いのときに源泉徴収されるが、これは概算の前払いであり、申告で精算する形になる。
伝わりにくさだけを基準にすると、業務委託のほうが選ばれやすい。ただし、業務委託は受注から納品、請求までを自分で管理する必要がある。手続きの手間と伝わり方の両方を見て決めるのが妥当である。
もう1点、どの形でも共通して残るのがマイナンバーである。給与でも報酬でも、支払う側は支払調書や報告書に個人番号を記載する。番号があるため、氏名の表記ゆれや引っ越しがあっても同じ人として集計される。名前の書き方を変えて別人として扱わせることはできない。
勤務先から確認を受けたときの進め方
住民税の金額を見た経理担当者から「他に収入がありますか」と聞かれる場面は起こりうる。そのときの進め方を先に決めておくと、慌てて事実と違う説明をしてしまう事故を防げる。
最初にすべきことは、質問の目的を確かめることである。経理の担当者が聞く理由は、住民税の徴収方法を決めるための事務確認であることが多い。人事評価や懲戒の入口として聞いているとは限らない。事務の確認なのか、規則の確認なのかで答える範囲が変わる。
次に、事実をそのまま伝える。日付と勤務先と金額は記録があればすぐ出せる。前の節で書いた記録を残す作業が、ここで効いてくる。逆に、収入がないと答えてしまうと、後で通知の金額と食い違ったときに説明が難しくなる。
届出が必要な規則であれば、その時点で出す。遅れて出したことと、出していないことは扱いが違う。遅れた理由を添えて書面で出しておけば、少なくとも隠していたという評価にはなりにくい。
事実関係で争いが生じそうな場合は、社内で結論を出す前に外部の窓口に相談する。各都道府県労働局の総合労働相談コーナーは無料で相談を受け付けている。厚生労働省のサイトから所在地を確認できる。ここで断定できるのは手順までで、個別の処分が妥当かどうかの判断は事情によって変わる。
記録の残し方を具体的に決めておく
記録を残すという助言は抽象的になりやすい。実際に必要な項目は多くない。次の6つを1行にまとめて保存できれば十分である。
勤務した日付、勤務先の正式名称、契約の形(雇用か業務委託か)、支払額(税引き前の総額)、引かれた所得税の額、交通費などの実費。これを表計算ソフトの1行として月ごとに追加していく。1件あたりの入力は1分もかからない。
総額を記録するのが要点になる。手取りの額だけを残すと、確定申告のときに逆算が必要になり、源泉徴収された額との突き合わせができない。振込通知や給与明細の画像も同じ場所に保存しておくと、後から探す手間がなくなる。
年が明けたら、源泉徴収票が届いた分と記録を照合する。届いていない勤務先があれば、その時点で発行を依頼する。3月の申告期限に近づいてから気づくと、相手の担当者が繁忙期に入っていて発行が遅れることがある。1月中に確認を済ませておくほうが確実である。
この作業を続けていると、副産物として自分の時間あたりの水準が見える。移動時間と待機時間を含めて計算すると、表示されている時給とは違う数字が出てくる。次にどの仕事を選ぶかの判断材料になるため、記録は税のためだけのものではない。
市場のデータから見た、単発勤務と在宅業務委託の違い
同じ休日の数時間を使うとして、単発の現場勤務と在宅の業務委託では、時間あたりの水準と伸び方が違う。職種別の相場を見ると差が分かりやすい。
文章を扱う仕事の相場は著述家,記者,編集者の年収・単価相場にまとめてある。経験の浅い段階では単価が低く、単発の現場勤務と大きく変わらない水準から始まる。違いが出るのは継続したときで、同じ発注元から繰り返し依頼を受ける関係ができると、1件あたりの時間が短くなり時間あたりの水準が上がっていく。
開発系はもっと差が大きい。ソフトウェア作成者の年収・単価相場を見ると、スキルの段階によって水準が階段状に分かれている。ここは入口が高い代わりに、上がり方も急である。休日だけの関与で入れる領域は限られるが、小さな改修や保守の案件から入る道はある。
20年この市場を見てきた立場から言えば、長く続く人と続かない人の差は、単価の交渉の巧拙ではない。続く人は、初回の納品で「この人に任せると自分の確認作業が減る」と思わせる形をつくっている。納品の形式をそろえる、質問を1回にまとめる、締切より早く中間報告を入れる。どれも技術ではなく段取りの話である。単発の現場勤務ではこの蓄積が起きにくい。同じ1日を使っても、翌月につながる形で残るかどうかが違う。
もう1つ、運営者として見てきた限りでは、中間マージンが乗らない直接取引の価値は金額そのものより「手取りが厚い」という質にある。同じ予算で発注側はより多くを頼めるし、受け手の手元に残る額は増える。手数料0%の形が意味を持つのはここで、単価が同じでも残る額が違うという構造が、続ける体力を左右する。
在宅で受けられる仕事の範囲を広げたい場合は、実務に直結する資格を1つ持つと発注側の判断材料になる。ネットワークの基礎を扱うCCNA(シスコ技術者認定)は、在宅の保守や運用の補助業務で評価されやすい。相談や設計の支援まで含む領域についてはAIコンサル・業務活用支援のお仕事で扱う業務の広がりを見ておくと、次に何を学ぶかの見当がつく。
判断の材料をまとめると、こうなる。今月すぐに現金が必要なら単発の現場勤務が速い。半年後の選択肢を増やしたいなら、在宅の業務委託で継続する相手を1社つくるほうが効く。どちらを選んでも、収入の記録を月ごとに残しておくという作業は共通して必要になる。ここを省くと、翌年の申告の時期に必ず手戻りが出る。
よくある質問
Q. 単発バイトが1日だけでも勤務先に伝わりますか?
給与として支払われた場合、その記録は翌年1月31日までに市区町村へ提出される給与支払報告書として残ります。市区町村は本業の会社へ住民税額を通知するため、金額の変化から他の収入があると推測される可能性があります。ただし会社に届くのは税額だけで、勤務先や仕事の内容が知らされる仕組みはありません。
Q. 年間20万円以下なら確定申告は不要ですか?
所得税の確定申告については、年末調整されなかった給与の収入金額と他の所得の合計が20万円を超えるかどうかで判定します。20万円以下でも住民税の課税は別に行われます。給与として支払われていれば市区町村に報告書が届くため計算されますが、報酬として受け取った分は自分で住民税の申告が必要です。
Q. 単発バイトで所得税が引かれていないのはなぜですか?
日雇いの賃金には税額表の丙欄が使われ、1日あたりの支払額が小さいと所得税が発生しない範囲があります。あらかじめ雇用契約の期間が2か月以内と決められている場合も丙欄が使えます。所得税が引かれないことと、給与支払報告書が提出されないことは別の話なので、記録は残ると考えてください。
Q. 就業規則で副業が禁止されていたら単発バイトはできませんか?
厚生労働省のモデル就業規則は届出制を基本とし、労務提供上の支障、企業秘密の漏えい、会社の名誉や信用を損なう行為、競業による利益侵害がある場合に制限できる形になっています。実際の扱いは自社の規則の文言で決まるため、まず条文を確認し、届出が必要なら書面で出してください。
この記事について
編集部
監修:@SOHO編集部
2004年よりフリーランス・在宅ワーク向けサービスを運営。生成AIで作成した下書きを、一次情報と照らし合わせて確認したうえで公開しています。
この記事を書いた人
@SOHO編集部
フリーランス・在宅ワークの専門メディア
@SOHOは2004年から続く、日本のフリーランス・在宅ワーク向け案件サイトです。記事は生成AIで下書きを作り、数値・固有名・出典を一次情報と照らし合わせる確認の手順を経て公開しています。
関連記事







カテゴリから探す

クラウドソーシング入門
クラウドソーシングの基礎知識・始め方・サイト比較

職種別ガイド
職種・スキル別の案件獲得方法と単価相場

副業・在宅ワーク
副業・在宅ワークの始め方と対象者別ガイド

フリーランス
フリーランスの独立・営業・実務ノウハウ

お金・税金
確定申告・節税・経費・ローンなどお金の知識

スキルアップ
プロフィール・提案文・単価交渉などのテクニック

比較・ランキング
サービス比較・おすすめランキング

AI活用
職種別にChatGPT・生成AIを活用して業務効率化・収益化するノウハウ

最新トレンド
市場動向・法改正・AIなど最新情報

発注者向けガイド
クラウドソーシングで外注・人材探しをする企業・個人向け

転職・キャリア
転職エージェント・転職サイト比較・キャリアチェンジ

看護師の転職・求人
看護師の転職・派遣・単発バイト・副業など働き方のガイド。診療や医学の情報は扱いません

薬剤師の転職・求人
薬剤師・登録販売者の転職・派遣・パートなど働き方のガイド。診療や医学の情報は扱いません

介護職の転職・求人
介護職・介護福祉士・ケアマネジャー・訪問介護員の転職・派遣・夜勤など働き方のガイド

保育士の転職・求人
保育士・保育補助・幼稚園教諭の転職・派遣・パートなど働き方のガイド

医療職の転職・求人
医師・産業医・リハビリ職・歯科衛生士・管理栄養士・医療事務の転職や働き方のガイド。診療や医学の情報は扱いません

保険
生命保険・医療保険・フリーランスの保険設計

採用・求人
無料求人掲載・採用コスト削減・人材募集の方法

オフィス・ワークスペース
バーチャルオフィス・コワーキング・レンタルオフィス

シニア・50代
シニア世代のキャリアチェンジ・副業・年金

セキュリティ
サイバーセキュリティ・脆弱性対策・情報保護

金融・フィンテック
暗号資産・決済・ブロックチェーン・金融テクノロジー

経営・ビジネス
経営戦略・ガバナンス・事業承継・知財

ガジェット・機材
フリーランスに役立つPC・デバイス・周辺機器

子育て×働き方
子育てと在宅ワークの両立・保育園・時間管理

補助金・助成金
個人事業主・フリーランスが使える公的補助金・助成金・給付金の申請ガイド

M&A・事業売却
会社売却・事業承継・事業譲渡を考える経営者向け。売却の流れ、税金、従業員への伝え方、仲介会社の選び方

アウトソーシング・外注ガイド
SNS運用・経理・広告など、業務のアウトソーシング(外注)を検討する企業・個人向け。費用相場・依頼の流れ・失敗しない選び方