
副業の開業届は会社に知られるか|仕組みと注意点

この記事のポイント
- ✓副業で個人事業主になると会社にバレないかを
- ✓開業届の提出先と仕組みから解説します
- ✓会社に知られる主な経路である住民税の徴収方法
副業で個人事業主になると会社にバレないか。開業届を出す前に、多くの人がここで手を止めます。先に結論を書くと、開業届そのものが勤務先に送られる仕組みはありません。会社に副業が伝わるきっかけは、開業届ではなく、住民税の額や本人の言動など別のところにあります。この記事では、開業届の提出先と手続きの仕組みを確かめたうえで、会社に知られる主な経路、住民税の徴収方法の選び方、確定申告の基準、インボイス登録で公表される情報、そして就業規則との向き合い方までを順に整理します。
開業届を出しても勤務先に連絡は行かない
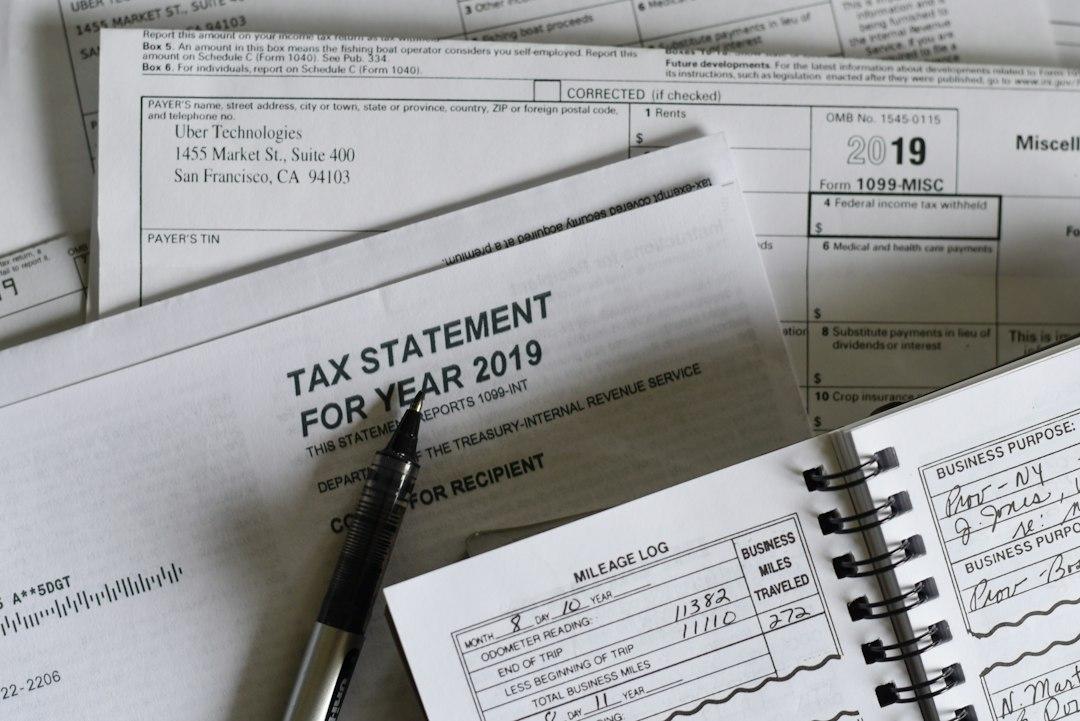
開業届は、正式には「個人事業の開業・廃業等届出書」といい、新しく事業を始めたことを税務署に知らせる書類です。国税庁の手続きの案内には、提出先と提出時期が次のように書かれています。
[提出時期] 事業の開始等の事実があった日の属する年分の確定申告期限までに提出してください。 [提出先] 納税地を所轄する税務署長 出典: nta.go.jp
提出先は、住んでいる場所などを管轄する税務署です。勤務先の会社は手続きのどこにも登場しません。税務署が開業届を受け付けたことを勤務先に知らせる手続きもないため、開業届を出したことだけで会社に伝わることはありません。
提出期限は「事業を始めた年分の確定申告期限まで」です。以前は「事業を始めた日から1か月以内」と案内されていましたが、所得税法の改正で現在の形に変わっています。いまも「1か月以内」と書いている情報が残っているので、古い説明に引きずられないようにしてください。提出はe-Taxのほか、書面を税務署に持参または郵送する方法でもできます。
ここで大切なのは、「開業届を出さなければ会社に知られない」わけでもないという点です。副業で所得があれば、開業届の有無にかかわらず、所得税や住民税の手続きが必要になります。会社に伝わるかどうかを左右するのは、開業届ではなく、この税金の手続きの部分です。次の節から、その仕組みを順に見ていきます。
開業届を出すと何が変わるか
開業届は「出すと会社に知られるかもしれない書類」ではなく、「事業として税金の手続きをする準備の書類」です。出すことで何が変わるのか、利点と手間の両方を整理します。
青色申告を選べるようになる
開業届とあわせて青色申告承認申請書を出すと、青色申告ができるようになります。青色申告とは、決められた方法で帳簿をつけて申告する人に、税金の計算で有利な扱いを認める制度です。国税庁のタックスアンサーによると、事業所得のある人が正規の簿記で記帳し、貸借対照表と損益計算書を添えて期限内に申告すると、最高55万円の青色申告特別控除が受けられます。電子帳簿保存かe-Taxによる申告をすると、最高65万円になります。
青色申告承認申請書の期限は、1月15日までに事業を始めた場合はその年の3月15日まで、1月16日以後に始めた場合は事業を始めた日から2か月以内です。開業届より期限が短いので、青色申告を考えている人は同時に出すのが確実です。
赤字を翌年以後に繰り越せる
青色申告をしていると、事業所得の赤字が損益通算(ほかの所得と差し引きすること)をしても残った場合に、その赤字を翌年以後3年間にわたって繰り越せます。副業を始めた年は道具の購入などで赤字になることもあるため、この扱いは小さくない利点です。
帳簿をつける手間が増える
一方で、青色申告の控除を受けるには、日々の取引を帳簿に記録し、請求書や領収書を保存する必要があります。帳簿と書類は原則として7年間保存します。会計ソフトを使えば記帳の手間はかなり減りますが、毎月少しずつ記録をつける習慣は欠かせません。
開業届を出しても出さなくても、会社に伝わるかどうかは変わらないという点を、先に押さえておいてください。そのうえで、開業届を出すかどうかは、会社に知られるかどうかではなく、副業を事業として続ける気持ちがあるか、帳簿をつける手間を引き受けられるかで判断するのが筋の通った考え方です。
副業が会社に知られる主な経路
開業届から伝わらないとしたら、副業はどこから会社に伝わるのでしょうか。代表的な経路を4つ挙げます。
住民税の額
最も多いのが住民税です。会社員の住民税は、会社が毎月の給与から差し引いて市区町村に納める「特別徴収」が原則です。市区町村は前の年の所得をもとに住民税の額を計算し、その額を会社に通知します。副業の所得がある人は、その分だけ住民税が高くなります。給与の額に比べて住民税が多いことに経理の担当者が気づくと、ほかに収入があることが伝わります。
本人の言動やSNS
意外に多いのが、本人が同僚に話した、SNSで副業の成果を発信していた、という経路です。屋号で活動していても、写真や文章から本人だと分かることがあります。税金の手続きをどれだけ工夫しても、この経路は防げません。
インボイス登録で公表される情報
取引先から求められて適格請求書発行事業者(インボイスを発行できる事業者)に登録すると、国税庁の公表サイトで情報が公開されます。国税庁の適格請求書発行事業者公表サイトの案内では、公表される事項は氏名、登録番号、登録年月日などで、個人事業者は希望すれば屋号や事務所の所在地も公表できます。登録番号が分かれば誰でも検索できるため、請求書を受け取った相手には氏名が伝わります。
副業が給与の場合の手続き
副業が個人事業ではなくアルバイトのような雇われる仕事だと、副業先からも給与が支払われます。この場合、副業の給与にかかる住民税も本業の給与から差し引かれるのが原則で、次の節で説明する「自分で納付」を選ぶことができません。個人事業として受ける仕事と、雇われて受ける仕事とでは、住民税の扱いが違う点を押さえておいてください。
ネットで物を売る副業は、名前と住所の表示に注意
個人事業主として、作品や商品をネットショップで売る副業を考えている人は、税金とは別の経路にも気をつける必要があります。それが、特定商取引法(通信販売などのトラブルを防ぐためのルールを定めた法律)による表示です。
特定商取引法の第11条は、通信販売の広告に、販売価格、支払いの時期と方法、引き渡しの時期などを表示するよう定めています。さらに、施行規則の第23条では、表示する事項として「販売業者又は役務提供事業者の氏名又は名称、住所及び電話番号」を挙げています。条文はe-Govの特定商取引法施行規則で読めます。つまり、自分でネットショップを開いて消費者に商品を売る場合、原則として本名と住所と電話番号を表示する必要があるということです。
同じ第11条のただし書きでは、請求があれば遅滞なく書面や電子メールで提供すると広告に表示した場合に、一部の表示を省くことも認めています。ハンドメイドの販売サービスの中には、運営する会社の住所を表示に使える仕組みを用意しているところもあります。どの方法が使えるかはサービスごとに違うため、出品する前に各サービスの公式の案内で確かめてください。
業務委託で会社から仕事を受ける副業であれば、通信販売の表示は関係ありません。ただし、取引先に渡す請求書や契約書には本名を書くのが基本です。屋号やペンネームで活動していても、契約の相手方としての本名は相手に伝わると考えておきましょう。
住民税で「自分で納付」を選ぶ方法
住民税から副業が伝わるのを避けたいときに取られる方法が、副業の分の住民税を自分で納める「普通徴収」を選ぶことです。
確定申告書の第二表には、「住民税・事業税に関する事項」を書く欄があります。国税庁の確定申告の手引きは、この欄について次のように説明しています。
給与・公的年金等に係る所得以外(令和8年4月1日において65歳未満の方は給与所得以外)の所得に対する住民税については、徴収方法を選択することができます。 出典: nta.go.jp
手引きによると、給与から差し引くことを希望するなら「特別徴収」の欄に、給与から差し引かずに自分で納めたいなら「自分で納付」の欄に印をつけます。「自分で納付」に印をつけると、副業の所得にかかる住民税は給与から差し引かれず、市区町村から自宅に届く納税通知書で納めることになります。会社に通知される住民税の額は本業の給与の分だけになるため、住民税の額から副業が伝わる可能性は下がります。根拠は地方税法第321条の3で、給与以外の所得の住民税を給与から差し引く扱いについて、申告書に普通徴収を希望する旨の記載があれば、この限りでないと定めています。条文はe-Govの地方税法で確かめられます。
ただし、これで確実に伝わらなくなるとは言えません。税理士の相談サイトでも、次のような実務上の注意が書かれています。
ただ一方で、市町村などの処理によっては誤って特別徴収のみになってしまうケース、逆に普通徴収のみになってしまうケースを実際に経験したことがあり100%安心ということにはならないとお伝えするようにしています。 出典: search-advisors.freee.co.jp
確定申告を出した後、5月から6月ごろに届く住民税の通知を確かめ、副業の分が別の納税通知書になっているかを見ておくと安心です。扱いが自治体によって違うこともあるため、不安があれば申告の前に住んでいる市区町村の住民税の窓口に確かめてください。
確定申告の基準と、申告をしないとどうなるか
会社に知られたくない気持ちから、申告そのものをしないで済ませようと考える人もいます。しかし、それは最も避けるべき選択です。
所得税の確定申告が必要になる基準
給与を1か所から受けている会社員は、給与以外の所得の合計が20万円を超えると、所得税の確定申告が必要です。所得は、売上から必要経費を引いた金額です。詳しい条件は国税庁の「給与所得者で確定申告が必要な人」に載っています。なお、事業所得の青色申告で特別控除を受けたい場合は、所得が20万円以下でも確定申告をする必要があります。
20万円以下でも住民税の申告は必要
20万円の基準は所得税だけの話で、住民税には同じ基準がありません。所得税の確定申告をしない場合でも、副業の所得があれば、住んでいる市区町村に住民税の申告をします。期限は3月15日で、提出先はその年の1月1日に住んでいる市区町村です。住民税の申告をしないと、副業の所得が住民税の計算に入らず、後から市区町村の調べで判明したときに、まとめて納めることになります。
申告をしないと起きること
申告をしないままでいると、後から税務署の調査で所得が分かったとき、本来の税金に加えて無申告加算税や延滞税がかかることがあります。さらに、まとめて住民税の額が変わったときに、会社に通知される額が急に変わり、かえって目立つことにもなります。会社に知られるかどうか以前に、税金の手続きは期限内に正しく行うことが前提です。
個人事業主になっても、会社の社会保険はそのまま
副業で個人事業主になると、健康保険や年金も切り替える必要があるのではないかと心配する人がいます。会社員として会社の健康保険と厚生年金に入っている人は、副業で個人事業を始めても、その加入はそのまま続きます。国民健康保険や国民年金に別に入る必要はありません。
会社の健康保険料と厚生年金保険料は、会社から受け取る給与などの報酬をもとに決まる「標準報酬月額」で計算されます。個人事業の所得は会社から受け取る報酬ではないため、保険料の計算には入りません。社会保険の手続きから副業が会社に伝わることも、通常はありません。
注意したいのは、副業がアルバイトのような雇われる仕事で、その副業先でも社会保険の加入条件を満たす場合です。2つの会社で社会保険に入ることになると、どちらの会社の保険を使うかを選ぶ届け出を本人が出す必要があり、両方の会社に副業の事実が伝わります。個人事業として業務委託で受ける形なら、この手続きはありません。
また、配偶者の扶養に入っている人は事情が違います。個人事業の所得が増えると、税金の配偶者控除や、健康保険の被扶養者の条件から外れることがあります。基準は税金と健康保険で別なので、所得の見込みが立った段階で、家族の勤務先や健康保険の窓口に確かめてください。
赤字の申告と個人事業税の注意点
個人事業主の副業では、会社員の給与だけのときにはなかった税金の扱いが出てきます。特に注意したいのが、赤字の申告と個人事業税です。
事業所得の赤字は給与と差し引きされる
国税庁のタックスアンサーによると、損益通算ができるのは不動産所得、事業所得、譲渡所得、山林所得の損失です。副業の事業所得が赤字になると、給与所得と差し引きされ、所得税の還付を受けたり、翌年の住民税が下がったりします。住民税が前の年より大きく下がると、それも会社の経理から見て不自然に映ることがあります。また、副業の規模や実態によっては事業所得ではなく雑所得として扱われ、雑所得の赤字は給与と差し引きできません。経費の計上は実態に合った範囲にとどめ、判断に迷うときは税務署に相談してください。
個人事業税は事業の種類と所得で決まる
個人事業税は、都道府県が個人の事業にかける税金です。法律で決められた業種の事業を行う人が対象で、地方税法第72条の49の14では、事業の所得から290万円を控除すると定めています(事業を行った期間が1年に満たないときは月数で按分)。副業の規模であれば、この控除の範囲に収まることが多い一方で、所得が大きくなると課税の対象になります。個人事業税は都道府県から本人に納税通知書が届く形で、会社には通知されません。
開業届を出さずに副業する場合との違い
開業届は、出さなかったからといって罰則があるわけではありません。実際に、開業届を出さずに業務委託の副業をしている会社員も多くいます。では、出す場合と出さない場合で何が違うのでしょうか。
開業届を出さずに副業で得た所得は、多くの場合、雑所得として申告します。雑所得は、ほかのどの所得にも当たらない所得のことで、国税庁のタックスアンサーでも、原稿料のような副業の所得が例に挙げられています。雑所得では青色申告特別控除が使えず、赤字が出ても給与と差し引きできません。前々年の業務に係る雑所得の収入が300万円を超えると、取引の書類を保存する義務もかかります。
開業届を出し、事業として帳簿をつけて申告すると、事業所得として扱われる可能性が高まり、青色申告の控除や赤字の繰り越しが使えるようになります。ただし、事業所得になるかどうかは開業届の有無だけで決まるわけではなく、継続性や規模、帳簿の記録などで判断されます。
会社に知られるかどうかという点では、出す場合も出さない場合も違いはありません。どちらでも所得があれば住民税の手続きが必要で、そこから伝わる可能性があります。開業届を出すかどうかは、副業の規模と続ける気持ち、帳簿をつける手間を引き受けられるかで決めるのが合理的です。
副業が会社に伝わる経路についての思い込み
副業と会社の関係については、確かめられていない話も多く出回っています。よく聞く思い込みを3つ取り上げ、実際の仕組みと照らし合わせます。
確定申告書が会社に送られるという思い込み
確定申告書の提出先は税務署で、会社には送られません。会社に届くのは、市区町村が計算した住民税の額の通知です。この通知には住民税の額などが書かれますが、副業の詳しい中身は会社には分かりにくい形です。ただし、住民税が給与に比べて多いことは見れば分かるため、「何かほかに収入があるのではないか」と思われるきっかけにはなります。
マイナンバーで副業が会社に伝わるという思い込み
会社に提出しているマイナンバーは、源泉徴収票などの税や社会保障の書類に記載するためのものです。会社がマイナンバーを使って従業員のほかの収入を調べる仕組みではありません。副業が伝わる経路は、これまで説明してきた住民税の通知や本人の言動であって、マイナンバーそのものではありません。
年末調整では副業が見えないという思い込み
会社の年末調整で精算するのは、その会社から受け取った給与の所得税だけです。個人事業の所得は年末調整の対象ではなく、自分で確定申告をします。ただし、年末調整で出す基礎控除や配偶者控除の申告書には、本人のその年の合計所得金額の見積額を書く欄があります。基礎控除の額が合計所得金額によって変わるためです。副業の所得が大きい人がこの欄を正しく書けば、その額は会社の担当者の目に触れます。見積額を実際より少なく書くことは、控除の額を誤らせることになるので避けてください。年末調整の書類も、副業が会社に伝わりうる経路の一つと考えておくのが正確です。
会社に副業が伝わったときの向き合い方
届け出をしないまま副業をしていて、住民税などから会社に伝わった場合は、まず事実を正直に説明することが大切です。副業の内容、働いている時間、本業と競合しないこと、本業の情報を使っていないことを、具体的に伝えます。
厚生労働省のガイドラインのとおり、会社が副業を制限できるのは、労務の提供に支障がある場合や、秘密が漏れる場合など限られた場面です。本業に支障がなく、競合もしていない副業であれば、届け出の手続きを後から整えることで続けられる場合も多くあります。一方で、就業規則で届け出が必要とされていたのに出していなかったことは事実なので、その点は率直に認め、すぐに手続きを取ることが信頼を取り戻す近道です。
説明の場では、感情的に反論するより、副業の記録を見せるほうが伝わります。取引先、作業時間、報酬の記録をつけておけば、本業の勤務時間に副業をしていないことを示せます。日ごろから記録を残しておくことは、税金の申告だけでなく、こうした場面でも役に立ちます。
隠すより、就業規則に沿って届け出る
ここまで「会社に知られる経路」を説明してきましたが、最も確実に不安をなくす方法は、就業規則に沿って副業を届け出ることです。
厚生労働省の副業・兼業の促進に関するガイドラインは、会社は原則として副業・兼業を認める方向で検討することが求められるとし、制限できる場合を、労務の提供に支障がある場合、業務上の秘密が漏れる場合、競業で自社の利益が害される場合、名誉や信用を損なう行為がある場合の4つに絞っています。さらに、同じガイドラインには次の一文があります。
なお、副業・兼業に係る相談、自己申告等を行ったことにより不利益な取扱いをすることはできない。 出典: mhlw.go.jp
副業を届け出たことを理由に、会社が不利益な扱いをすることはできないとされています。届け出が必要な会社で無断で副業をしていると、後から知られたときに就業規則違反として処分の対象になるおそれがあります。届け出ていれば、住民税の額で気づかれても何も困りません。
届け出るときは、副業の内容、働く時間の目安、本業と競合しないことを簡潔に書きます。本業の顧客や情報を使わないこと、本業の勤務時間中に副業の作業をしないことを自分から示しておくと、会社も判断しやすくなります。公務員は法律で兼業が制限されていて、会社員と同じようには考えられないため、所属先の人事担当に確かめてください。
届け出る前に就業規則で確かめる項目
会社に副業を届け出ると決めたら、就業規則のどこを見ればよいかを押さえておきます。確かめたいのは次の5つです。
- 副業についての定めがあるか。「届け出制」なのか「許可制」なのかで、出す書類と待つ期間が変わります。
- 届け出の書式と提出先。人事部に決まった書式がある会社も多く、副業の内容、働く時間、取引先の業種を書く欄があります。
- 競業の禁止の範囲。同じ業界での副業を禁じているか、本業の取引先との取引を禁じているかを確かめます。
- 秘密を守る義務の範囲。本業で知った情報を副業に使わないことは当然ですが、どこまでが秘密に当たるかを確かめておきます。
- 会社の設備やアカウントの扱い。会社のパソコン、メール、ソフトの利用を副業に使うことを禁じている規定がないかを見ます。
就業規則が手元にない場合は、人事部に閲覧を頼むことができます。会社は就業規則を従業員に周知する義務を負っているため、見せてもらうこと自体に遠慮は要りません。副業を始める前に一度読んでおくと、届け出のときに何を説明すればよいかがはっきりします。
会社に余計な心配をかけない働き方
届け出を済ませていても、働き方によっては本業の会社から心配されることがあります。次のような工夫で、無用な摩擦を避けられます。
まず、本業の勤務時間中は副業の連絡を返さないことです。取引先には、平日の日中は返信が遅れることを最初に伝えておけば、多くの場合は理解してもらえます。在宅勤務の日も同じで、本業の時間に副業の画面を開かないことが信頼を守る基本です。
次に、本業で使っているパソコンやアカウントを副業に使わないことです。副業用のパソコン、メールアドレス、チャットのアカウントを分けておくと、情報の持ち出しを疑われる心配がなくなります。
SNSでの発信にも気を配ります。副業の実績を発信すること自体は問題ありませんが、本業の会社や取引先が特定できる書き方は避けます。屋号やペンネームを使っていても、本業の内容と結び付けられれば本人だと分かると考えておきましょう。
最後に、本業の成果を落とさないことです。副業を理由に残業を断る、遅刻が増える、といった変化があると、届け出ていても評価に響きます。副業の作業量は、本業の繁忙期を見越して控えめに決めておくのが無難です。
開業届を出すまでの手順
副業を個人事業として始めると決めたら、次の順で手続きを進めます。
- 就業規則を確かめ、必要なら会社に副業を届け出る
- 事業の内容、屋号(付けるかどうかは任意)、事業を始める日を決める
- 個人事業の開業・廃業等届出書を作る。e-Taxなら本人確認書類の添付は不要
- 青色申告を選ぶなら、青色申告承認申請書も同時に作る
- 住んでいる場所を管轄する税務署に、e-Taxか書面で提出する
- 事業用の銀行口座と会計の記録の方法を決め、開業日から記録を始める
- 翌年の確定申告で、第二表の住民税の徴収方法を「自分で納付」にするかを決める
届出書の職業欄は、実際の事業の内容に合わせて「ライター」「デザイナー」「システム開発」のように具体的に書きます。屋号を付けると、屋号の入った銀行口座を作れる場合がありますが、口座を作れるかどうかは金融機関の審査によります。
開業日は、実際に事業として仕事を始めた日を書くのが基本です。最初の仕事を受けた日や、事業のための準備を本格的に始めた日を目安にします。開業日は青色申告承認申請書の期限の数え方にも関わるため、たとえば4月10日を開業日にした場合は、6月10日までに青色申告承認申請書を出さないと、その年は青色申告ができません。開業届だけ先に出して青色申告の申請を忘れる人が多いので、2枚は同じ日に出すと決めておくと安全です。
e-Taxで出す場合は、マイナンバーカードとスマートフォンなどの読み取りの手段があれば、税務署に行かずに手続きを終えられます。書面で出す場合は、提出する書類と同じ内容の控えを作って手元に保存しておきます。e-Taxで出した場合は、受付の結果を示す受信通知を画面から保存できます。屋号の入った銀行口座を作るときなどに、開業届の控えの提示を求められることがあるため、どちらの方法でも記録は残しておくと安心です。
手続きそのものは難しくありません。むしろ大切なのは、開業した後に毎月の記録をつけ続けることです。最初の確定申告の時期に慌てないよう、領収書と請求書は月ごとに保存しておきましょう。
個人事業として受けやすい副業と、続く人の共通点
個人事業として副業を始める人が多いのは、成果物を納めて報酬を受け取る業務委託の仕事です。文章、デザイン、開発、コンサルティングといった分野が代表で、どれも会社に雇われずに自分の名前で仕事を受けられます。
文章の仕事は始めやすい一方で、単価を上げるには段階を踏む必要があります。その道筋はWebライターが文字単価を上げる方法【2026年版】|1円→5円のステップで詳しく紹介されています。取引先とのメールや提案書を書く基礎は、ビジネス文書検定の学習でも身につきます。デザインの分野は、デザイナーの年収・単価相場で会社員と業務委託の報酬の水準を比べられるので、見積もりの目安を立てるときに役立ちます。
ITの分野では、本業の経験をそのまま生かせる仕事が多くあります。生成AIを業務に取り入れる手伝いをする仕事はAIコンサル・業務活用支援のお仕事に、アプリやWebサービスを作る仕事はアプリケーション開発のお仕事に、それぞれ仕事の中身と求められる経験がまとめられています。
在宅ワークとフリーランスの仲介を2004年から続けてきた運営者として見てきた限りでは、副業を個人事業として長く続けている人ほど、会社に隠すことより、本業と副業の線引きをはっきりさせることに力を使っています。本業の勤務時間には副業の連絡を返さない、本業の取引先とは副業で取引しない、といった自分なりの決まりを持っている人は、会社に届け出たうえで安定して続けています。
もう一つの共通点は、仲介の手数料がかからない直接の取引を選んでいることです。手数料0%で直接取引できる形なら、依頼する側は同じ予算でより多くを頼め、受ける側は報酬がそのまま手元に残ります。時間の限られた副業では、同じ作業で手元に残る額が厚いことが、続けるかどうかの判断に直結します。研究や分析の経験を副業に生かしたい人は、研究者の年収・単価相場で報酬の水準を確かめてから単価を決めると、安く受けすぎる失敗を避けられます。
よくある質問
Q. 開業届を出すと、税務署から会社に連絡が行きますか?
開業届の提出先は住んでいる場所などを管轄する税務署で、勤務先の会社は手続きに関わりません。税務署が受け付けたことを勤務先に知らせる仕組みもないため、開業届を出しただけで会社に伝わることはありません。会社に副業が伝わるきっかけになりやすいのは、住民税の額や本人の言動です。
Q. 住民税を「自分で納付」にすれば、絶対に会社に知られませんか?
確定申告書の第二表で「自分で納付」を選ぶと、副業の所得の住民税は給与から差し引かれず、自宅に届く納税通知書で納めます。ただし自治体の処理によっては給与からの差し引きに含まれる例もあり、確実とは言えません。届いた住民税の通知を確かめ、不安があれば市区町村の窓口に問い合わせてください。
Q. 副業の所得が20万円以下なら、何も申告しなくてよいですか?
給与を1か所から受けている会社員なら、給与以外の所得が20万円以下のとき所得税の確定申告は不要です。ただし住民税には同じ基準がなく、1月1日に住んでいる市区町村へ3月15日までに住民税の申告が必要です。また、青色申告特別控除を受けたい場合は、20万円以下でも確定申告をします。
Q. 副業がアルバイトでも住民税を自分で納付にできますか?
住民税の徴収方法を選べるのは、給与以外の所得の分だけです。アルバイトやパートのように副業先から給与を受けている場合、その給与にかかる住民税は本業の給与から差し引かれるのが原則で、自分で納付を選ぶことはできません。個人事業として業務委託で受ける仕事とは扱いが違います。
この記事について
編集部
監修:@SOHO編集部
2004年よりフリーランス・在宅ワーク向けサービスを運営。生成AIで作成した下書きを、一次情報と照らし合わせて確認したうえで公開しています。
この記事を書いた人
@SOHO編集部
フリーランス・在宅ワークの専門メディア
@SOHOは2004年から続く、日本のフリーランス・在宅ワーク向け案件サイトです。記事は生成AIで下書きを作り、数値・固有名・出典を一次情報と照らし合わせる確認の手順を経て公開しています。
関連記事
カテゴリから探す

クラウドソーシング入門
クラウドソーシングの基礎知識・始め方・サイト比較

副業・在宅ワーク
副業・在宅ワークの始め方と対象者別ガイド

フリーランス
フリーランスの独立・営業・実務ノウハウ

お金・税金
確定申告・節税・経費・ローンなどお金の知識

スキルアップ
プロフィール・提案文・単価交渉などのテクニック

比較・ランキング
サービス比較・おすすめランキング

AI活用
職種別にChatGPT・生成AIを活用して業務効率化・収益化するノウハウ

最新トレンド
市場動向・法改正・AIなど最新情報

発注者向けガイド
クラウドソーシングで外注・人材探しをする企業・個人向け

転職・キャリア
転職エージェント・転職サイト比較・キャリアチェンジ

看護師の転職・求人
看護師の転職・派遣・単発バイト・副業など働き方のガイド。診療や医学の情報は扱いません

薬剤師の転職・求人
薬剤師・登録販売者の転職・派遣・パートなど働き方のガイド。診療や医学の情報は扱いません

介護職の転職・求人
介護職・介護福祉士・ケアマネジャー・訪問介護員の転職・派遣・夜勤など働き方のガイド

保育士の転職・求人
保育士・保育補助・幼稚園教諭の転職・派遣・パートなど働き方のガイド

医療職の転職・求人
医師・産業医・リハビリ職・歯科衛生士・管理栄養士・医療事務の転職や働き方のガイド。診療や医学の情報は扱いません

保険
生命保険・医療保険・フリーランスの保険設計

採用・求人
無料求人掲載・採用コスト削減・人材募集の方法

オフィス・ワークスペース
バーチャルオフィス・コワーキング・レンタルオフィス

法律・士業
契約トラブル・士業独立開業・フリーランス新法

シニア・50代
シニア世代のキャリアチェンジ・副業・年金

セキュリティ
サイバーセキュリティ・脆弱性対策・情報保護

金融・フィンテック
暗号資産・決済・ブロックチェーン・金融テクノロジー

経営・ビジネス
経営戦略・ガバナンス・事業承継・知財

ガジェット・機材
フリーランスに役立つPC・デバイス・周辺機器

子育て×働き方
子育てと在宅ワークの両立・保育園・時間管理

補助金・助成金
個人事業主・フリーランスが使える公的補助金・助成金・給付金の申請ガイド

M&A・事業売却
会社売却・事業承継・事業譲渡を考える経営者向け。売却の流れ、税金、従業員への伝え方、仲介会社の選び方

アウトソーシング・外注ガイド
SNS運用・経理・広告など、業務のアウトソーシング(外注)を検討する企業・個人向け。費用相場・依頼の流れ・失敗しない選び方